
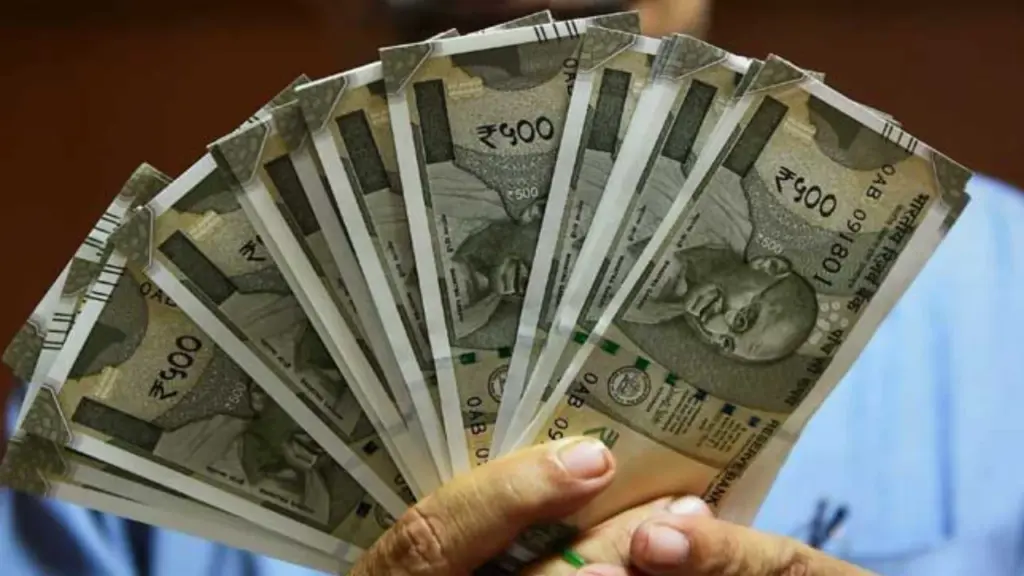
Cash Dominance After Note Ban: 8 नवंबर 2016 की रात को कोई भारतीय भला कैसे भूल सकता है. रात 8 बजे प्रधानमंत्री नरेंद्र मोदी ने जब 500 और 1,000 रुपये के पुराने नोट बंद करने का ऐलान किया था, तब इसे भारतीय अर्थव्यवस्था के इतिहास का सबसे बड़ा आर्थिक प्रयोग बताया गया था. मोदी सरकार ने इसे काले धन, भ्रष्टाचार, नकली मुद्रा और आतंकवाद की फंडिंग के खिलाफ निर्णायक कार्रवाई करार दिया. साथ ही देश को कम नकदी वाली अर्थव्यवस्था की ओर ले जाने का लक्ष्य भी रखा गया. हालांकि, यह फ़ैसला आसान नहीं था. इस फ़ैसले में जितना जिगरा सरकार ने दिखाया, उससे कहीं ज़्यादा देश की जनता ने धैर्य के साथ इस फ़ैसले का समर्थन किया.
इस फैसले के बाद देश में नकदी का संकट पैदा हुआ. बैंकों और एटीएम के बाहर लंबी कतारें लगीं, कारोबार प्रभावित हुए और आम लोगों को रोजमर्रा की जरूरतों के लिए भी परेशानियों का सामना करना पड़ा. अब नोटबंदी के दस साल पूरे होने के मौके पर जब इसके परिणामों का आकलन किया जा रहा है, तो तस्वीर कई विरोधाभास सामने रखती है. एक ओर भारत डिजिटल भुगतान के मामले में दुनिया के अग्रणी देशों में न सिर्फ शामिल हो चुका है, बल्कि एक आदर्श और उदाहरण के रूप में भी स्थापित हो चुका है. लेकिन, दूसरी ओर देश में नकदी का चलन नोटबंदी से पहले के मुकाबले कहीं अधिक हो गया है.
नकदी पर चोट, लेकिन दस साल में 137 फीसदी की वृद्धि
काले धन को नेस्तनाबूत करने की दलील के साथ, नोटबंदी का तत्काल प्रभाव बाजार में नकदी की उपलब्धता पर पड़ा था. भारतीय रिजर्व बैंक (RBI) के आंकड़ों के मुताबिक, 4 नवंबर 2016 को जनता के पास करीब 17.97 लाख करोड़ रुपये की नकदी थी. नोटबंदी के बाद जनवरी 2017 में यह घटकर लगभग 7.8 लाख करोड़ रुपये रह गई. हालांकि, यह गिरावट स्थायी साबित नहीं हुई. क्योंकि, 15 अक्टूबर 2026 के आंकड़ों पर गौर करें तो अब तक जनता के पास नकदी बढ़कर करीब 42.55 लाख करोड़ रुपये पहुंच गई है. यानी नोटबंदी से पहले के मुकाबले नकदी में लगभग 137 फीसदी की वृद्धि हुई है. यह आंकड़ा इस धारणा पर सवाल खड़ा करता है कि नोटबंदी भारतीय अर्थव्यवस्था को स्थायी रूप से नकदी से दूर करने में सफल रही. दरअसल, डिजिटल भुगतान का विस्तार होने के बावजूद देश में नकदी की मांग लगातार बनी हुई है.

काले धन पर कितना लगा अंकुश, 99.3 फीसदी नोट लौटे
धुरंधर मूवी में भारतीय ख़ुफ़िया एजेंट हमज़ा मजारी के स्वैग से बाहर आएं तो काले धन पर अटैक का मामूली असर ही दिखने को मिला है. भले ही फ़िल्म में पाकिस्तान में आईएसआई द्वारा नक़ली नोटों की फ़ैक्ट्री पर नोटबंदी का कड़ा प्रहार दिखाया गया. लेकिन, रियल में नोटबंदी और कालेधन का ख़ात्मा एक दूसरे के विरोधाभासी ही रहे हैं.
नोटबंदी के सबसे बड़े घोषित उद्देश्यों में काले धन पर प्रहार करना शामिल था. उम्मीद जताई गई थी कि अवैध तरीके से जमा की गई नकदी का बड़ा हिस्सा बैंकिंग प्रणाली में वापस नहीं आएगा और बेकार हो जाएगा. लेकिन RBI की 2017-18 की वार्षिक रिपोर्ट के अनुसार, नोटबंदी के दौरान चलन में मौजूद 15.417 लाख करोड़ रुपये के प्रतिबंधित नोटों में से लगभग 15.31 लाख करोड़ रुपये बैंकिंग प्रणाली में वापस आ गए. यानी करीब 99.3 फीसदी पुराने नोट लौट आए. केवल लगभग 10,720 करोड़ रुपये के नोट वापस नहीं आए. इस आंकड़े ने नोटबंदी के जरिए नकदी के रूप में जमा काले धन को समाप्त करने के दावे पर गंभीर सवाल खड़े किए. हालांकि, इसका अर्थ यह नहीं है कि काले धन के खिलाफ हुई सभी जांच और कार्रवाइयां अप्रभावी थीं. यह समझना जरूरी है कि काला धन केवल नकदी में नहीं, बल्कि जमीन, संपत्ति, सोने, बेनामी निवेश और विदेशों में जमा परिसंपत्तियों के रूप में भी मौजूद होता है.
GDP और छोटे कारोबारों पर पड़ा तत्काल असर
नोटबंदी का सबसे बड़ा आर्थिक झटका नकदी आधारित क्षेत्रों को लगा. अचानक नकदी की कमी से छोटे दुकानदारों, दिहाड़ी मजदूरों, कृषि क्षेत्र, निर्माण कार्य और असंगठित क्षेत्र की आर्थिक गतिविधियां प्रभावित हुईं. जिन कारोबारों में रोजाना नकदी के माध्यम से भुगतान होता था, उन्हें संचालन में कठिनाइयों का सामना करना पड़ा. उपभोक्ताओं की खरीदारी प्रभावित हुई और बाजार में मांग कमजोर पड़ी. आर्थिक विश्लेषणों में नोटबंदी के कारण GDP विकास दर पर करीब 1.5 प्रतिशत अंक तक के प्रभाव का उल्लेख किया गया है. यहां यह समझना जरूरी है कि इसका अर्थ GDP में 1.5 फीसदी की सीधी गिरावट नहीं, बल्कि आर्थिक विकास की गति पर पड़ा असर है. छोटे कारोबारों और असंगठित क्षेत्र पर पड़े प्रभाव का आकलन इसलिए भी महत्वपूर्ण है, क्योंकि इस क्षेत्र में रोजगार और आजीविका का बड़ा हिस्सा नकदी आधारित लेनदेन पर निर्भर करता है.
नकदी और GDP का अनुपात भी पहुंचा पुराने स्तर पर
अर्थव्यवस्था में नकदी की भूमिका समझने के लिए नकदी और GDP के अनुपात को भी महत्वपूर्ण माना जाता है. RBI के आंकड़ों के मुताबिक, वित्त वर्ष 2015-16 में यह अनुपात करीब 12.1 फीसदी था, जो नोटबंदी के बाद 2016-17 में घटकर 8.7 फीसदी रह गया. लेकिन कोरोना महामारी के दौरान लोगों ने आर्थिक अनिश्चितता और भविष्य की जरूरतों को देखते हुए नकदी अपने पास रखना शुरू किया. इसका परिणाम यह हुआ कि 2020-21 में नकदी और GDP का अनुपात बढ़कर 14.4 फीसदी पहुंच गया. वित्त वर्ष 2025-26 में यह फिर करीब 12.1 फीसदी हो गया. यानी दस साल बाद यह अनुपात लगभग उसी स्तर पर है, जहां नोटबंदी से पहले था. इससे साफ है कि डिजिटल भुगतान की बढ़ती लोकप्रियता के बावजूद नकदी भारतीय अर्थव्यवस्था का महत्वपूर्ण हिस्सा बनी हुई है.
डिजिटल भुगतान में भारत की बड़ी छलांग
बिना कोई इफ़ एंड बट; नोटबंदी के बाद की सबसे बड़ी उपलब्धियों में डिजिटल भुगतान का विस्तार माना जा सकता है. UPI, मोबाइल बैंकिंग, डिजिटल वॉलेट और कार्ड भुगतान ने लेनदेन के तरीके में बड़ा बदलाव किया है. छोटी दुकानों, रेहड़ी-पटरी वालों से लेकर बड़े व्यापारिक प्रतिष्ठानों तक QR कोड के जरिए भुगतान सामान्य हो गया है. वित्त वर्ष 2025-26 में UPI के जरिए करीब 24,161.69 करोड़ लेनदेन हुए, जिनका कुल मूल्य लगभग 314 लाख करोड़ रुपये रहा. भारत के कुल डिजिटल भुगतान में UPI की हिस्सेदारी करीब 85 फीसदी बताई गई है. इसके अलावा क्रेडिट कार्ड, डेबिट कार्ड और डिजिटल वॉलेट का इस्तेमाल भी बढ़ा है. यह बदलाव भारतीय अर्थव्यवस्था के डिजिटल बुनियादी ढांचे की मजबूती को दर्शाता है. हालांकि, डिजिटल भुगतान की इस सफलता का पूरा श्रेय केवल नोटबंदी को देना उचित नहीं होगा. स्मार्टफोन की बढ़ती पहुंच, सस्ता इंटरनेट, बैंकिंग सुविधाओं का विस्तार और UPI जैसे तकनीकी प्लेटफॉर्म की भूमिका भी इसमें बेहद महत्वपूर्ण रही है.
बड़ा सवाल: नोटबंदी की उपलब्धि क्या रही?
नोटबंदी के दस साल बाद इसका मूल्यांकन किसी एक आंकड़े या एक दावे के आधार पर नहीं किया जा सकता. डिजिटल भुगतान में भारत की सफलता एक बड़ा बदलाव है, लेकिन नकदी पर निर्भरता कम करने का लक्ष्य पूरी तरह हासिल नहीं हुआ. काले धन को नकदी के रूप में समाप्त करने की उम्मीद को 99.3 फीसदी नोटों की वापसी ने कमजोर किया है. वहीं, अर्थव्यवस्था के नकदी आधारित हिस्सों पर पड़े शुरुआती प्रभाव और छोटे कारोबारों की परेशानियां भी इस फैसले के मूल्यांकन का हिस्सा हैं. इन सबके अलावा, सबसे ज़रूरी एंगल है आतंकवाद. लिहाज़ा, नकली नोटों और आतंकवादी फंडिंग पर इसके दीर्घकालीन प्रभाव का अलग और निर्णायक आकलन भी जरूरी है.